来源:今日保股票配资如何控制风险
转型,是中国寿险业过去十年发展最绕不开的一个词。
过去十年,保险监管模式持续变革、市场告别规模扩张、创新探索不断加速。
过去十年,人口红利消退、客户需求升级、强监管纵深落地、新技术日新月异。
宏观看,整个行业步入高质量发展的关键转型周期。
微观看,多重变量驱动,外部环境与内部战略共同推动市场主体持续性、系统性地进行变革与重构。
草蛇灰线,这种变革与重构,完全可以从行业代表——各寿险巨头公司的组织架构设置的变化中看到路径线索。
过去十年,寿险巨头们的总公司组织架构设置几乎同步发生变化——中国人寿(本文 “中国人寿”均指“中国人寿保险股份有限公司”)、平安人寿、太平洋人寿、新华人寿、友邦人寿五家行业代表性主体,各自依托自身股权属性、发展基因与战略定位,转型发展,走出了差异化的组织变革路径。
组织架构中的部门设置作为企业战略落地的重要核心载体,其迭代变革不仅是头部寿险企业治理结构的优化升级,更完整折射出寿险业转型的底层逻辑与发展趋势。
以下,本文从五家头部公司组织变革实践、行业转型核心逻辑、未来创新发展启发等三个维度,观察分析寿险业十年转型历程与未来发展方向——
1
-Insurance Today-
五险企总部架构十年前后对照
组织变革,差异化重构与共性进阶
过去十年,五家寿险市场头部公司立足行业发展大势,剖析自身历史架构短板与发展痛点,开展全方位、深层次的组织革新,虽然改革力度、路径、风格各不相同,但均完成了从规模导向到价值导向的转型蜕变,与之匹配的商业模式、经营理念、能力建设等成为行业转型的共识,并形成了各具特色的阶段性转型成果。
①中国人寿:渐进式稳健迭代升级,做实国有金融企业治理体系
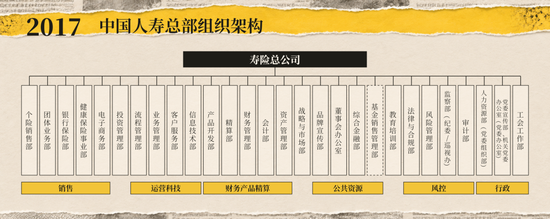
【2017年中国人寿总公司部门设置图】
作为国内寿险业的龙头,中国人寿成立时间较早,发展基础雄厚,但十年之前同样存在个险队伍经营粗放、数字化能力薄弱、经营效率不高等突出问题。
基于国企稳健经营的核心底色,从2019年“鼎新工程”到2022年“八大工程”再到2025年“333工程”,中国人寿采取渐进式迭代改革模式,全面做实国有金融企业“党委+董事会”治理体系——
增设“贯彻落实党中央决策部署办公室(战略规划部/转型办公室)”等部门,实现党建治理、战略落地的实体化、常态化;
加速营销体制改革,对传统大个险业务进行精细化拆分,将渠道销售职能细化为“营销、收展、企划、运营、培训”五大职能的全链条专业化管理,补齐队伍精细化经营短板;
立足人口老龄化发展趋势,新增康养生态管理部,将康养上升为独立业务单元,并确立为企业核心赛道;
信息技术部升级为金融科技部+数据管理部,数字化转型升级,独立互联网保险业务部,补齐合规与数字化短板;
独立消保部门,构建纪检、巡察、审计三位一体的国企监督体系;
团险设立战略客户部,聚焦大客户经营。在保持经营稳定性的前提下,完成治理现代化、业务精细化、生态战略化的全方位升级。
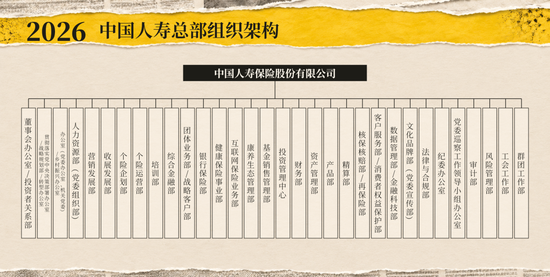
【2026年中国人寿总公司组织架构图】
②平安人寿:颠覆式重构,转向“总部集约专业型”治理结构
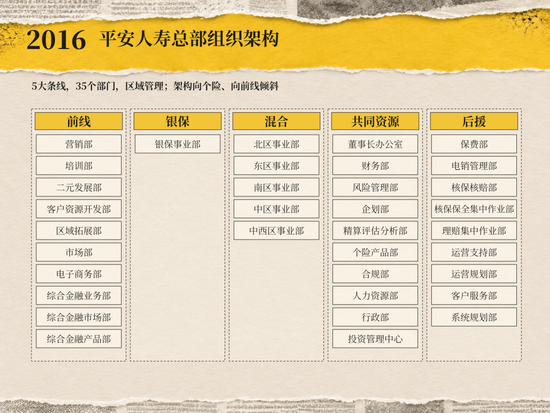
【2016年平安人寿总公司组织架构图】
十年前,平安人寿采用“事业群条线管理+区域事业部”模式,各大区域拥有高度经营自主权,形成区域主导、分权经营的格局。以代理人队伍经营为核心,产品、投资、科技均为后台辅助职能,专业化价值释放不充分。
2019年,平安人寿推行“2355计划”,将一元、二元事业群拆分为五大区域的同时,组建“渠道管理、运营、产品、共同资源、投资”五大中心。
配资知识百科知识2023年以来,平安人寿持续推进颠覆式组织改革,全面撤销所有区域事业部,终结区域分权治理模式,构建全国统一、总部垂直集权的管理体系;
五大中心格局,搭建专业化、集约化的总部经营平台,同时打破代理人为核心的渠道依赖,形成个险、银保、社区金融、独立经纪人多渠道并行发展格局;
将产品研发、投资管理两大核心价值职能前置为前台战略能力,配套升级科技研发加速数字化,单设稽核监察部细化合规风控体系。
通过三步走,平安人寿完成从“区域规模扩张型”向“总部集约专业型”的治理结构转型。
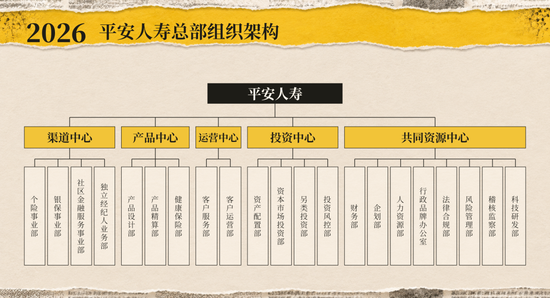
【2026年平安人寿总公司组织架构图】
③太平洋人寿:深化客户导向,搭建精细化管理矩阵
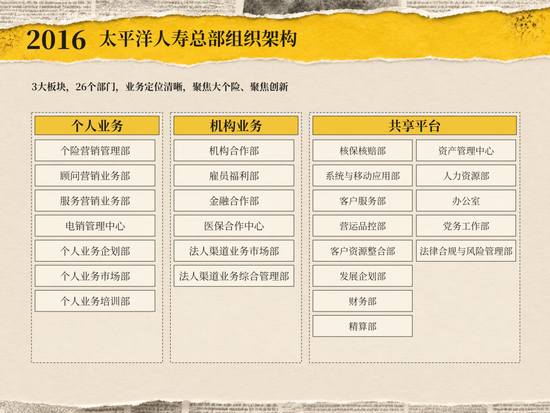
【2016年太平洋人寿总公司组织架构图】
2016年前后,太平洋人寿通过转型1.0卓越探索,打造成熟、高效的组织架构,形成个人业务、机构业务、共享平台三大板块架构,总部直管全国业务,前台按业务条线划分,后台职能部门矩阵归集,也面临专业化分工不足、客户经营粗放的挑战。
2017年,太平洋寿险开始转型2.0,加速康养布局。2021年,其启动“长航行动”,加速队伍绩效优化。
回顾太保寿险的战略演进,可以看到其以“客户中心化”为核心推进组织变革,打破传统业务维度的前台划分逻辑,改为按个人客户、银行客户、团体客户的客户类型搭建前台体系,新设队伍发展部、个险数字化部。
将银保渠道升格为一级核心中心,提升银保战略角色;
新设市场企划与客户生态部、消费者权益保护部加强客户深度经营;产品研发职能从后台剥离,纳入前台市场发展中心,单设互联网业务部,布局线上生态;
将系统及移动应用部升级为科技赋能中心,科技成为战略赋能单元,数字化转型上升为顶层战略;
完善董事会专业治理架构,将资产负债管理、合规风控、消保管理纳入公司顶层治理体系。
通过上述不断变革,太保寿险形成十大专业中心加共享资源群的组织模式,构建起行业领先的客户导向、精细化治理架构。
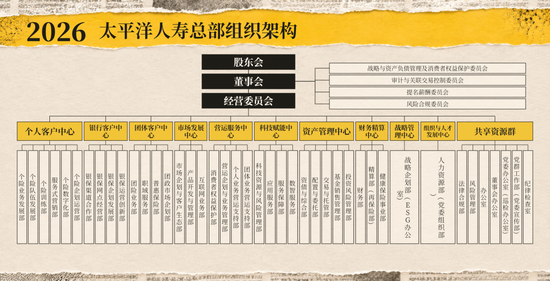
【2026年太平洋人寿总公司组织架构图】
④新华人寿:聚焦集约化,角逐大健康赛道
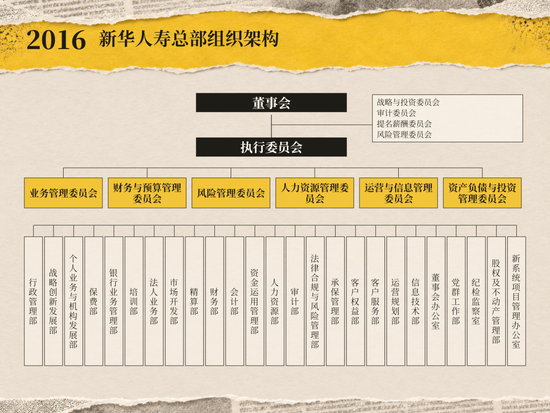
【2016年新华人寿总公司组织架构图】
十年前,新华人寿采用“董事会+执委会”双层委员会治理模式,形成六大业务委员会跨部门协调的模式,存在部门林立、平行职能重叠、跨部门协作高度依赖专项委员会协调等问题,沟通成本高、经营效率偏低,大健康、养老核心战略缺乏专属组织载体。
针对经营痛点,新华人寿全面撤销业务委员会,以七大业务板块集群解决部门职能归集难的问题,实现职能整合与高效协同。
最大的变化就是新设客户与产品板块,下设客户管理部、产品市场部、健管医疗事业部、高净值客户部等将客户经营、产品研发、大健康养老业务列为前台核心战略业务;
统一归集营销、收展、银保、团险、互联网五个渠道销售职能,培训职能归入销售赋能,实现销售赋能集约化管理;
科技实体化,将信息技术部门升级为总部直属金融科技中心,做实数字化经营能力;
设立独立监督板块整合纪检、审计、巡察职能,构建闭环监督体系。从平行的协调型组织,转型为战略清晰、协同高效的大健康特色化经营组织架构。
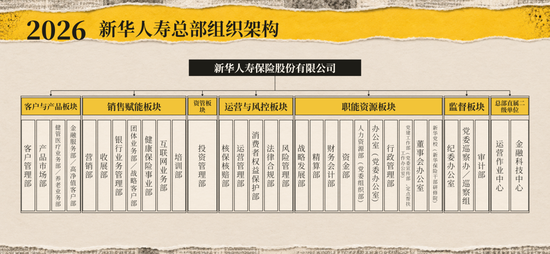
【2026年新华人寿总公司组织架构图】
⑤友邦人寿:本土化改造,巩固精英代理人战略
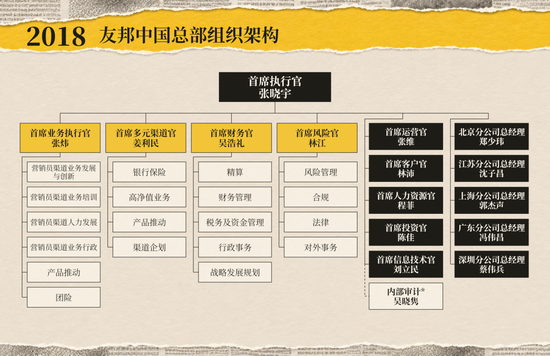
【2018年友邦中国总公司组织架构图】
友邦保险作为外资寿险公司代表,整体经营优秀,组织变革也是成果斐然。
2009年,友邦历经第一次重大变革,通过“快进计划”实现组织架构从分权式到垂直式的跨越。
2014到2018年,友邦加速组织架构的赋能式变革,形成以代理人渠道为核心的首席官责任制,组织高效灵活,突出业务导向。
最近几年,特别是核心管理层更迭以来,战略布局加速驱动组织变革。
2023年,友邦人寿发布“新五年计划”,以“客户需求”为轴,“客户驱动、创新驱动、区域发展”为三大关键词,以“产品与服务、卓越营销员渠道、卓越多元渠道、区域发展”为四大战略支柱,夯实精英代理人为核心的竞争壁垒。
推进本土化治理改造,搭建适配监管体系的股东会、董事会、总经理治理架构,设立六大董事会专业委员会;
在稳固高端精英代理人渠道的基础上,成立新人发展部持续夯实优增战略;
补齐大健康服务、高净值客户经营、团体保险等业务短板;
审计部独立,董事会设立消费者权益保护委员会,实现消费者保护、审计、风控职能完全独立;
强化客户与产品,数字化创新下沉到销售渠道,推动数字化工具赋能一线,精准赋能精英队伍场景化经营,顺利完成从外资首席极简架构向本土化经营架构的全面转型。
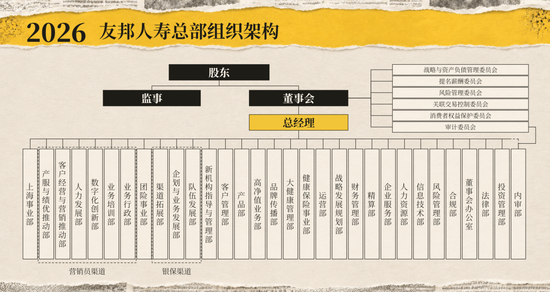
【2026年友邦人寿总公司组织架构图】
2
-Insurance Today-
四大逻辑
转型背后是主动适配
穿越十年,观察五大头部寿险企业的组织架构变革,虽然路径各异、特色鲜明,但底层变革逻辑高度统一,那就是:
所有组织架构的调整、职能的重构、部门的增减,均是对行业外部环境变化、内部发展瓶颈的主动适配,深刻揭示中国寿险业从粗放发展的初级阶段到探索高质量发展的转型逻辑。
经营逻辑:从规模增量竞争转向客户价值深耕
十年前,寿险业处于人口红利与渠道红利窗口期,行业整体以“扩队伍、铺网点、冲保费”为核心目标,组织架构围绕渠道扩张、规模增长搭建,核心职能聚焦产品销售与人力扩容。
随着代理人红利消退、市场竞争日趋激烈,单纯的规模扩张模式彻底难以为继。行业转型的核心逻辑随之切换,经营重心从“做大规模”转向“做深价值”。
反映在组织变革上,头部企业均打破单一渠道依赖,摒弃以业务条线为核心的组织划分模式,逐步建立以客户全生命周期需求为核心的经营体系,围绕客户健康保障、养老规划、财富传承、长期服务等多元需求,搭建配套的产品研发、生态服务、客户运营组织,实现从“售卖保险产品”到“经营客户价值”的根本性转变。
发展逻辑:从要素驱动增长转向生态驱动增长
传统寿险行业的增长路径,高度依赖人力规模、线下网点等传统生产要素,属于典型的要素驱动型增长模式。
头部险企十年转型彻底打破这一逻辑,行业增长动能全面切换为专业能力与生态布局。
头部企业纷纷剥离粗放人力扩张模式,代理人队伍从2019年912万缩减到2026年上半年的209万,聚焦优增策略,队伍提质增效、职业化转型,推动代理人从普通销售人员升级为客户综合金融服务顾问,构建组织发展的职业生态、客户生态、管理生态。
主要市场主体结合自身优势布局差异化康养赛道:
国寿、平安深耕康养养老生态,太保提速大康养布局,新华聚焦大健康特色赛道,友邦深耕高端客户服务生态,加速摆脱同质化规模竞争。
可以看出,寿险行业的转型本质,是一场增长路径到商业模式的系统性重生。组织架构的重构,正是为适配专业化、生态化、长期化的全新商业模式提供载体支撑。
能力逻辑:从后台支撑配套转向战略核心赋能
行业发展初级阶段,产品研发、投资管理、数字化科技、合规消保等职能,多为销售业务的后台配套支撑部门,职能定位被动、战略权重偏低。
在行业转型过程中,低利率环境、监管升级、客户需求升级倒逼企业重构核心能力。四大传统后台职能全面实现战略提级、前台前置。
产品职能从销售附属工具升级为企业核心竞争力,聚焦差异化、高价值产品研发;
投资职能成为价值经营核心中枢,通过专业投资能力夯实企业盈利底座;
数字化科技从简单IT运维升级为全域赋能的战略动能,重构业务流程、提升经营效率;
消保与合规风控从基础客服职能,升级为企业治理级核心职能,适配金融行业强监管的刚性要求。
中后台能力的战略升级,成为寿险企业高质量转型的核心支撑。
治理逻辑:从粗放分散经营转向集约规范管控
十年转型实践,头部险企组织形态完成了从细碎分散、区域分权、低效协同,向集约化、中心化、规范化、垂直化的全面进化。
早期,部分企业存在区域权力过大、总部管控薄弱、部门职能重叠、跨部门协调成本高的问题,导致战略难以统一落地、经营标准参差不齐。
经过持续、深入的改革,市场主体整体呈现“总部专业化集权、区域经营权限收缩、职能垂直穿透、中台集约支撑”的治理趋势。通过合并同类职能、裁撤冗余部门、简化协调机制,大幅降低内部交易成本,实现全国战略统一、专业标准统一、风控体系统一。
全行业基本构建起“治理层—业务层—监督层”三层立体风控体系,实现业务经营、风险管控、内部监督的彻底隔离,让合规规范、稳健经营成为行业发展底线。
3
-Insurance Today-
面向未来
五大建设重塑价值和专业的发展底座
头部寿险公司十年组织变革与行业转型实践,清晰勾勒出寿险行业未来转型发展的方向,那就是立足当前行业发展现状,结合组织变革呈现的核心逻辑,在“核心能力建设、锚定客户驱动、深耕医养生态、压实风控合规、迭代治理结构”五个方面持续发力,重塑以价值和专业为内核的精细化发展底座,全方位夯实行业高质量发展根基。
核心能力建设,筑牢价值经营核心壁垒
在行业竞争加剧的背景下,专业能力已成为企业核心竞争壁垒,市场主体要聚焦价值经营,围绕三差平衡打造核心能力。
在产品端
强化产品精算与创新能力,立足不同客群的全生命周期需求,打造差异化、高保障、高适配的产品体系,优化利源,加大分红险销售,优化产品结构,摆脱低价同质化竞争。
在资产端
深化投资与资产负债管理能力,适配低利率市场环境,严控利差损风险,通过稳健专业的投资运营提升企业长期盈利水平,通过久期匹配、动态管理实现资产端与负债端的双向联动。
在科技端
加速数字化与AI智能化转型,将数字化从工具应用升级为组织能力,聚焦AI原生能力,大模型、智能体等新科技深度融入销售、风控、客服、运营全流程,依托数据治理实现精准获客、精细经营、精准风控,以科技赋能降本增效。
锚定客户驱动,升级客户全周期经营体系
唯有源头活水来,寿险行业的终极竞争是客户价值的竞争,锚定客户驱动这个主轴,彻底摒弃规模冲动、业务导向的经营思维,全面落地以客户为中心的经营理念、业务体系、文化塑造。
针对普通大众客群,优化普惠型保障产品与便捷服务体系,提升服务体验与客户粘性;
针对中产及高净值客群,定制个性化保障、养老、财富传承综合解决方案,满足多元化、高端化需求。
同时,搭建“获客、销售、理赔、复购”的客户全生命周期管理体系。通过持续的服务陪伴、生态赋能、需求挖掘,实现客户价值的深度挖掘与长期沉淀,摆脱依赖新增保费的单一模式,实现“存量+新增”双轮驱动的客户价值体系。
深耕医养生态,构建可持续经营模式
随着长寿时代的到来,医疗、养老需求高速增长,要从产服融合的医养生态化、场景化出发,打造行业发展护城河。
当下,一个基本共识是:
生态经营已经成为寿险行业突破增长瓶颈、实现长期发展的核心路径,行业正在摆脱单一保险产品销售的局限,构建“保险+服务+生态”的综合经营模式。
头部寿险企业会持续深耕康养养老生态,依托品牌与资源优势,完善养老社区、健康管理、养老金融一体化服务体系,巩固行业龙头地位。
中小型险企可聚焦多元渠道经营与综合金融服务,打通保险、财富管理、医疗健康的业务壁垒。
要鼓励特色险企持续强化大健康赛道优势,打造专业化健康保障与健康服务闭环。
要立足中高端客户资源优势,持续优化精英服务体系,深耕高净值客户全周期财富与保障服务,通过可视化、场景化的生态布局形成不可替代的竞争优势。
压实风控合规,健全穿透式治理体系
元股证券:ygzq.hk回顾过去十年,强监管是寿险业发展的常态特征,伴随《保险法》的全面大修,行业法制建设全面大升级,合规风控能力日益重要,成为企业行稳致远的根本保障。
展望未来,寿险企业需持续完善三层立体风控治理体系,进一步强化董事会、管理层、业务条线的风控责任,实现风险管控全覆盖、无死角,全面推行适当性自律规范。
持续推动消保、审计、合规职能的独立和完善,将消费者权益保护贯穿产品设计、销售、理赔、服务全流程,杜绝销售误导、理赔难等行业痛点问题。
同时,强化内部监督体系建设,依托数字化手段搭建智能风控系统,实现业务风险事前预警、事中管控、事后复盘的全闭环管理,以规范治理支撑企业长期稳健发展。
迭代治理结构,推进集约化、专业化升级
可以预见,未来,寿险企业需延续“总部集权专业化、前台轻量化、中台集约化”的组织优化方向,持续精简冗余职能、打通部门壁垒,提升组织协同效率。
一方面,进一步弱化区域属地经营的粗放权限,强化总部在产品研发、风控合规、数字化运营、战略规划上的统一统筹能力,保障企业战略精准穿透落地。
另一方面,聚焦核心业务赛道优化组织配置,针对康养、健康管理、高净值财富管理、互联网保险等新兴业务,搭建专属、独立的专业化经营团队,避免战略业务虚化,让组织架构精准匹配企业差异化发展战略。
同时,持续推进销售队伍组织转型,构建选育留、培训赋能、品质管控一体化的职业化队伍培育体系,实现队伍从“规模数量型”向“质量绩优型”升级。
后记
下一个十年
以变革、创新、升级穿越周期
过去十年,寿险业头部公司组织变革,是中国寿险行业一次深刻的自我革新与体系重塑。
通过差异化的组织重构,共同完成行业从粗放生长到价值经营的历史性转型,印证“组织架构适配战略、战略紧跟行业趋势”的发展规律。
寿险行业已进入高质量发展的深水区,坚定“核心能力、客户驱动、生态布局、合规守护、组织优化”的变革、创新、升级,才能持续穿越行业转型周期。
用生态化服务为客户创造价值,用智能化工具提升经营效率,用专业化投资确保承诺兑现,用体系化制度保障风控合规,以经营理念、客户逻辑、业务模式、组织架构的系统性重塑,探索中国寿险业高质量发展的转型模式。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:曹睿潼 股票配资如何控制风险
股市多空交易网提示:本文来自互联网,不代表本网站观点。