 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话!
名额有限,手慢无。让我们共赴可持续之约!【点击报名】
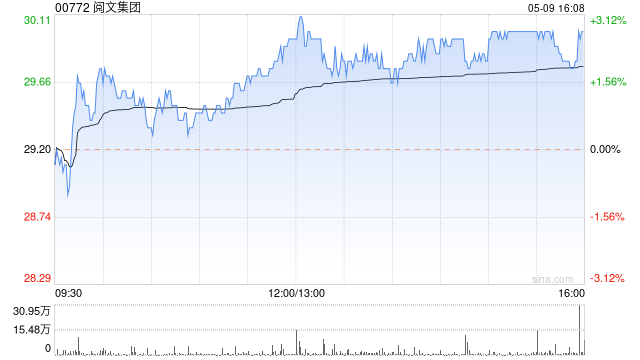
广发证券发布研报称,维持阅文集团(00772)“买入”评级,给予公司2026年经调整净利润26倍市盈率估值,测算合理价值为25.59港元/股。该行预计公司2026-2027年收入分别为74.5亿元、77.7亿元股票杠杆投资平台,同比增长1%、4%;经调整归母净利润分别为8.5亿元、13.5亿元,同比变动分别为-1%、58%。该行认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
 配资官方门户元股证券:ygzq.hk
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 股票杠杆投资平台
股市多空交易网提示:本文来自互联网,不代表本网站观点。