先把话撂在这:IMF开的那张"建议中国收缩扭曲性、非必要的产业政策"的方子,标题唬人,内容其实没那么狠。真正被点名的是产业政策的手伸得太长、砸出来的产能太重复,不是制造业本身要被砍掉。
可惜到了中文舆论场,这句话被翻译成"外部势力想拆掉中国的工业心脏",然后大家开始站队骂街,真正该讨论的问题反而没人碰。我打算换个顺序讲这件事。
先讲一个很多人没注意的细节。IMF总裁格奥尔基耶娃去年12月的记者会上放过一句话:他们内部测算,中国的产业政策带来了大约1.2%的生产率损失。
这个数字才是那张药方背后的真正逻辑——不是意识形态,是效率账。她的意思是,同样的钱如果不砸给指定的产业,而是留给市场自己去分配,产出会更高。
这个判断可以争论,但至少不是空口白牙,人家是拿模型算出来的。顺着这条效率账再往下拆。今年2月IMF结束对中国的第四条款磋商,把2026年增速预测下调到4.5%,同时给出一个更扎眼的数字——建议中国未来三年拿出GDP的5%左右专门去处理房地产存量。5%是什么概念?
元股证券:ygzq.hk
差不多是一年的全国财政支出增量的两倍。他们的意思很直接:与其继续给制造业加杠杆铺产能,不如把这笔钱调过来兜住房子这块最大的资产。
这不是让你不搞制造业,是让你把弹药重新分配。现在把最新的数据摆上桌,看看这药方对不对症。2026年上半年GDP增长4.7%,一季度5.0%,二季度掉到4.3%,环比只有0.9%。7月PMI跌破荣枯线到49.2%。

乍一看是走弱。但翻到下面一层,高技术制造业增加值上半年同比涨13.3%,3D打印机产量涨48.5%,锂电池39.3%,工业机器人28%。
汽车出口上半年同比增长 65.3%,高技术产品出口涨33.5%。而同期社会消费品零售总额只涨1.3%。这张画面非常清晰:制造业里"新"的那一头在跑,消费这一头趴着,房地产还在磨底。我个人的看法是,IMF的诊断没错方向,但开的剂量选错了病人。
它盯着的是宏观账本上的资本产出比——每投一块钱能拉动多少GDP。这个指标中国过去十几年确实一路走高,2008年之后那一大波刺激里,大概一半资金去了工业扩产,基建只分到四分之一,后面外需一走弱,产能就压在手里。
这些事都是真的。但IMF的解题思路是外科手术:切掉一块工业,腾出资源给消费。中国的选择不一样:留着工业底盘,让底盘内部自我换代,同时慢慢把消费扶起来。谁对谁错,得看两个变量——就业能不能兜住,技术能不能跑赢。
先谈就业。制造业增加值目前占 GDP 大约 27%,如果把上下游供应链、配套流通环节合并估算,关联就业规模可达 2 亿 +;仅制造业法人 + 个体直接就业第五次普查约 1.23 亿人,仍然是最大单一就业底盘之一。
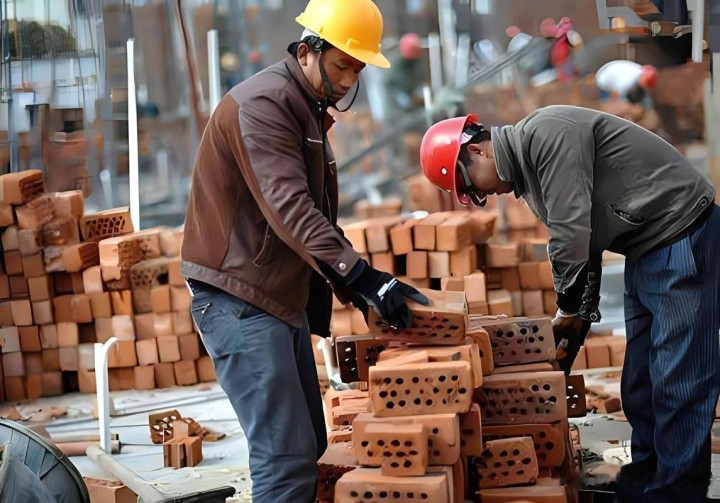
这不是一个可以随便按开关的行业。你去佛山、东莞、常州、宁波的工业园区转一圈就明白,一条产线关停,牵动的是几千个家庭的房贷、车贷、孩子的学费。
IMF坐在华盛顿看excel,当然可以轻描淡写地说"scale down",可这三个英文词落到中国现实里,是几千万人的转岗压力。中国财政再宽,也没法在两三年内把这么大规模的人接住。
所以任何"快捷方案",在就业这一关就先被否掉了大半。再谈技术。这才是我真正想展开的地方。
产能过剩这个词,过去几年被用得太滥,好像所有工业品都堆在仓库里卖不掉。真实的画面要精细得多:低端、同质化、靠地方补贴堆出来的那部分,确实过剩;高端的、有技术壁垒的、卡脖子环节的,大部分还严重不足。
前者是钢铁、水泥、部分光伏和低端锂电,后者是高端芯片、工业软件、精密机床、航空发动机的核心部件。你把这两类混在一起讲"制造业过剩",本身就是一笔糊涂账。
我判断,真正需要"停"的,是地方政府那种一拥而上的招商冲量模式。一个新兴产业冒头,二十几个省同时抢,每家都给地、给贷款、给电价补贴,结果三年之内产能翻十倍,毛利被磨到刀片一样薄。
光伏走过一遍,锂电正在走,眼看新能源车也快到这个节点。这个循环的根,不在制造业本身,在地方财政依赖GDP排位的考核机制,在银行体系对国有大项目的路径依赖,在土地财政收缩之后地方招商的饥渴。
IMF那张方子如果真要开到位,应该开给地方政府和银行,而不是开给"制造业"这个整体概念。再往深了说一层。IMF一直劝中国转向消费驱动,这个建议听了十几年。为什么中国一直转不过来?不是决策层不想转,是转不动。
居民消费上不去的核心原因就两个字:预期。房子这块最大的资产还在跌,养老医疗的保障线还没拉到位,教育成本高得吓人。
这三件事任何一件不解决,让老百姓多花钱都是缘木求鱼。所以你会看到今年的政策组合拳,赤字率抬到4%左右,专项债4.4万亿,城乡居民增收单独列出来,同时对房地产"止跌回稳"的表述越来越硬。
2026配资平台这套动作的方向和IMF建议其实是重合的,但节奏完全不同——中国不敢猛药去疴,因为副作用兜不起。站在2026年9月这个时点回看,外部环境比一年前更不友好。
特朗普政府对华关税拉锯还在继续,欧盟对中国电动车、光伏组件、风电设备的调查一轮接一轮,俄乌、中东两个战场把全球供应链切得七零八落。
这种时候如果按IMF那种"scale down manufacturing"的路径来,等于人家在加高关税墙的同时,自己主动放下武器。我个人不认为任何一个理性决策者会在这个节骨眼上这么做。
那中国实际在做什么?我觉得可以概括成三条线索。第一条,产业内部"以新换旧",让高技术制造业的增速持续甩开传统制造业。
今年上半年这个剪刀差已经拉到差不多9个百分点,高技术制造业13.3%对整体工业的6.4%左右。这个趋势如果能再稳三到五年,资本产出比自然会掉头。
第二条,对"内卷式竞争"下重手。今年以来官方文件反复出现"综合整治内卷式竞争"的表述,矛头就是同质化产能。
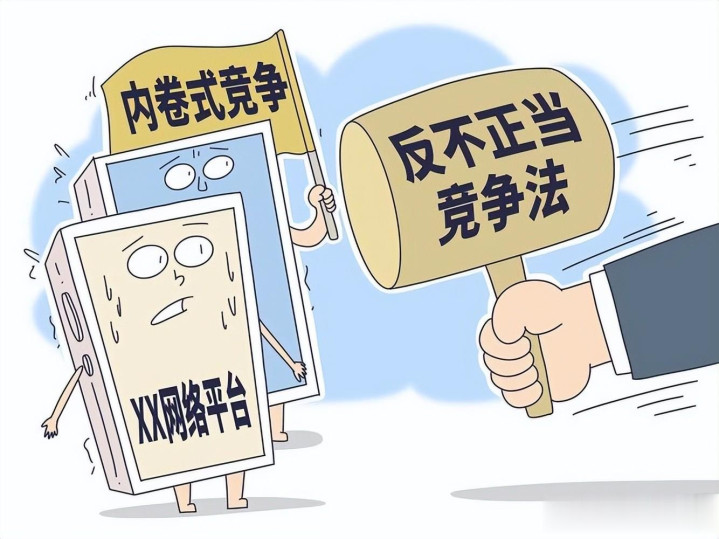
这才是真正在回应IMF那句"industrial policies need to be scaled down"——不是全砍,是砍重复的。第三条,把消费的火慢慢调大。
3000亿超长期特别国债专门支持消费品以旧换新,育儿补贴、养老保险的调整都在推进。这些动作单看都不惊天动地,叠加起来是一条明显的转向轨迹。有意思的地方在这里:IMF说的方向,中国其实认;但IMF说的节奏,中国不认。这才是真正的分歧。
西方分析者常常有一种时间上的傲慢,觉得几年就该看到结果,看不到就是改革不到位。可一个14亿人的经济体调整方向,不是转小艇,是转航母,需要用五到十年的尺度看。
日本90年代那次转型硬转,后半程付出的代价大家都看在眼里。德国前几年硬转能源结构,工业电价飙到天上,巴斯夫这种百年老厂开始把产线搬到中国和美国。
前车之鉴摆着,谁还敢猛打方向盘?我想再补一个可能被忽略的角度。IMF的分析框架里有个隐含假设:资本应该按市场信号自由流动,配置效率最高。这个假设在成熟经济体成立,在追赶型经济体不一定成立。
芯片、AI大模型、机器人这些领域,前期投入巨大、回报周期长、外部性极强,如果完全交给市场,大概率的结果是没人愿意先砸钱,或者砸了半截就撤。美国自己搞《芯片与科学法案》,砸527亿美元补贴半导体,是不是也叫产业政策?
德国花百亿欧元补台积电和英特尔的德国工厂,是不是产业政策?这几年欧美其实是往中国这套打法上靠,只不过嘴上不认。
所以IMF这张方子有一个内在的双标——对发达国家搞产业政策睁一只眼闭一只眼,对中国就要求"高门槛"。这一点值得中文读者看清楚,不用被那句"最快捷"绕进去。
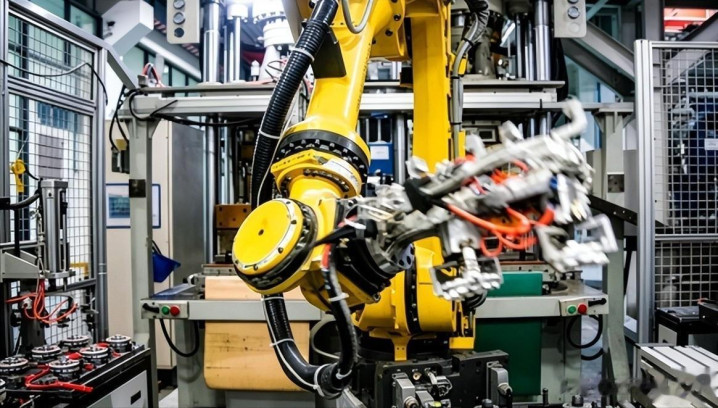
回到标题里那句话。世上真的有摆脱经济阵痛的"快捷方案"吗?我个人是相当怀疑的。任何一次真正意义上的产业升级,都要用三到五年做技术积累,再用三到五年做市场验证,最后再用几年做全球扩张。中国从光伏、高铁、新能源车这一路走下来,每一段都是十年起步。
IMF那句"快捷"如果真兑现了,大概率不是升级成功,是把工业底盘直接崴掉。这种代价,90年代的东欧、日本、后来的巴西阿根廷都替我们试过,没一个是"快捷"结局。
真正的判断标准其实就一个:资本产出比什么时候掉头往下走。这个数字一年一年悄悄改变,不会写在任何头条里,但它是判断中国经济中期能不能走出来的核心信号。
它掉头的那一天,不会伴随任何漂亮的口号,只会在某个季度的工业利润数据、单位能耗数据、单位研发投入产出比里冒出苗头。
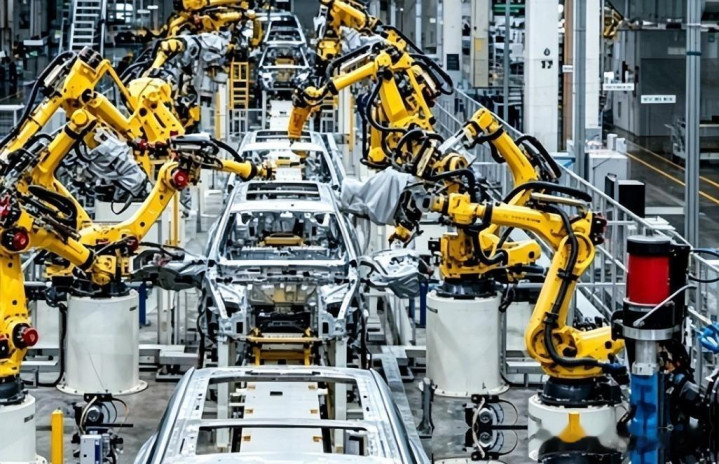
到那时候再回头看今天IMF这张方子,恐怕会觉得他们把中国的制造业当成了一颗需要切除的肿瘤,可对中国来说,它是一颗需要换血管的心脏——手术照做,但器官保留。顺便说一句,方子好坏,还得看下方的人是谁。
开药的人如果自己家里也在偷偷吃同一副药盈盈金服,那这药方到底是治病的,还是竞争博弈的一部分,值得再想想。
股市多空交易网提示:本文来自互联网,不代表本网站观点。