上半年日赚超1亿、业绩创下历史新高,宁德时代却在过去四个月里,从市值巅峰跌掉了一个“招商银行”——从5月7日盘中467.34元的年内高点算起,到9月8日收盘335.49元,累计回撤约5778亿元,市值降至1.55万亿。这不是基本面崩了,而是市场在给宁德时代换一套定价逻辑。
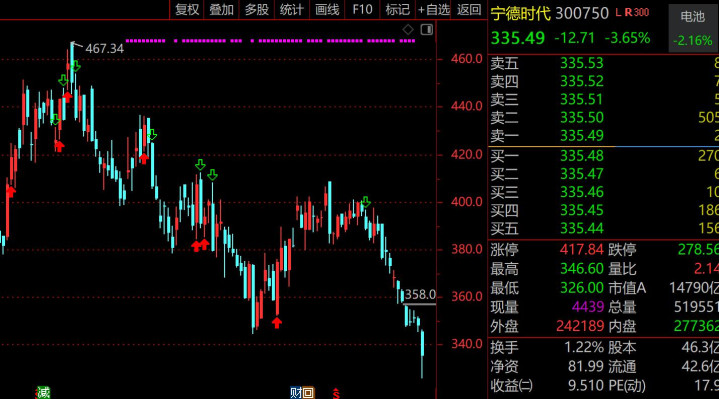
宁德时代股价自年内高点持续回落
配资炒股指南估值框架被重写,从“成长股”变成了“周期制造品”宁德时代目前动态市盈率仅18.65倍,处于近三年13%的估值分位,不仅远低于锂电池板块24.8倍的整体估值,也低于行业平均36.41倍的水平。一个上半年营收增速54.8%、净利润增速41.98%的龙头,估值却跌到了历史地板价。
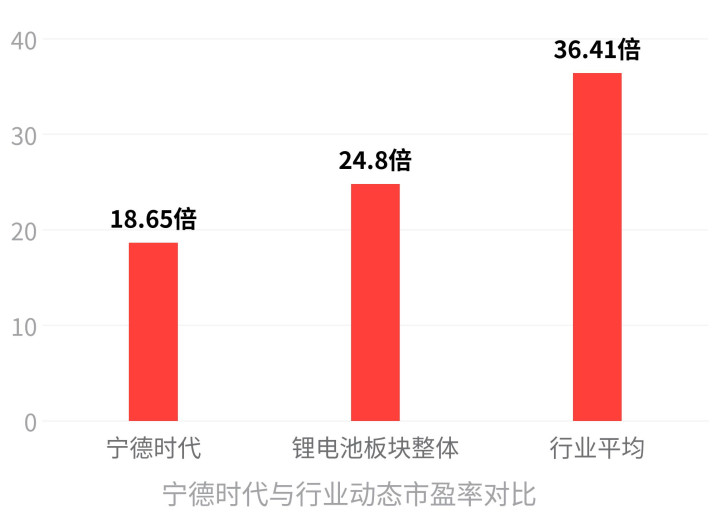

这说明市场已经不再用“电池等于半导体式高成长赛道”的框架给它定价,而是转向了“电池等于大宗商品式周期制造”的逻辑。
动力电池行业产品价格随碳酸锂等上游原材料、下游供需关系呈现明显周期性波动,机构普遍认为,宁德时代当前更符合强周期制造业的定价特征,此前30到50倍PE的高成长估值溢价已被全面收回。
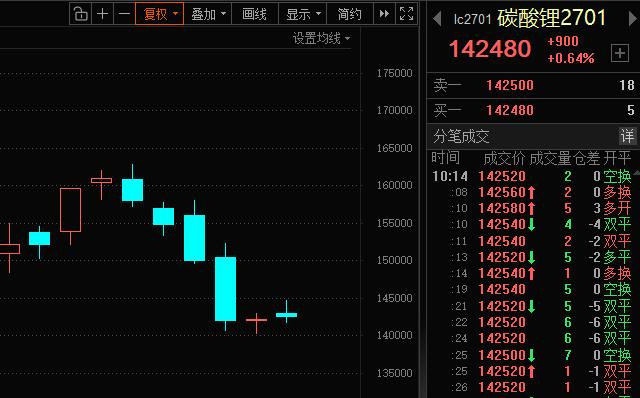
碳酸锂期货价格呈现阶段性波动走势
光伏赛道龙头在2024到2025年已经走过完全相同的路径:产业景气上行期产能大规模扩张,供需边际逆转,远期盈利下行预期升温,高成长估值溢价全面收回,最终进入周期股定价区间。
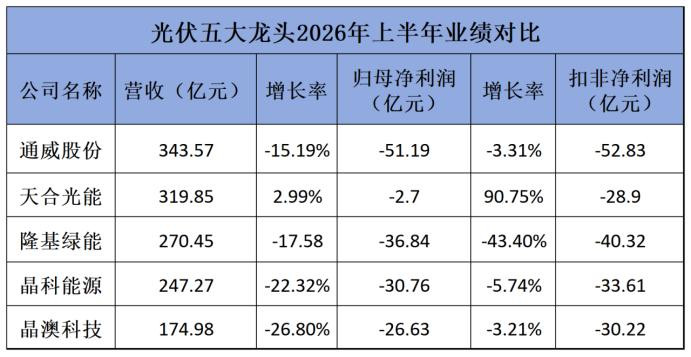
光伏五大龙头2026年上半年合计巨亏148亿,而宁德时代还在日赚超1亿,但市场已经在提前把“光伏化”的剧本套在它身上。
元股证券:ygzq.hk
光伏五大龙头2026上半年业绩对比情况
三把利剑同时落下,直接触发了集中抛售第一把剑来自车企。理想汽车6月上市的全新一代L8,全系电芯已不再由宁德供应,9月7日更宣布全系车型启动搭载自研电池系统,并以26.5亿元入股欣旺达动力成为第二大股东。
小米汽车正式引入中创新航、欣旺达作为“龙甲电池”供应商,广汽、吉利、鸿蒙智行等车企均已落地多供应商并行策略。整车厂集体降低对单一电池供应商的依赖,宁德时代核心动力电池份额面临长期稀释压力,这不是传闻,而是已经落地的行业事实。
第二把剑来自政策。财政部等三部门2026年7月公告,9月1日起对锂离子蓄电池按2%征收消费税,2027年9月1日起提升至4%;此外,出口退税也在2027年完全取消。
宁德时代2026年中报显示,动力电池板块毛利率20.63%,同比下滑1.78个百分点,储能板块毛利率23.96%,同比下滑1.56个百分点,综合毛利率已连续两个季度环比下行。消费税叠加出口退税取消,等于在成本端和海外业务毛利上同时施压,未来盈利效率持续承压。
第三把剑来自管理层自己。7月24日,宁德时代抛出200到400亿元的A股史上最大规模注销式回购方案,回购价格上限573元,溢价近50%。但9月3日官方公告显示,截至8月31日,这笔回购尚未实施任何一笔买入。
回购方案公布41天后一股未买,向市场传递的信号是:管理层认为当前股价仍未进入低估区间。这个信号在被“车企去宁德化”和消费税利空压制的市场中,直接成为了短期抛售的触发因素。
机构踩踏离场,宽基指数成了减仓主力从交易层面看,公募机构对宁德时代的持仓在2026年二季度大幅缩水。截至二季度末,持有宁德时代的基金累计持股数从2025年末的5.17亿股降至3.08亿股,1047只基金选择减仓,其中96只环比减仓超过50%。
减仓主力并非主动权益基金,而是宽基指数。华泰柏瑞沪深300ETF的基金份额从2025年末的888.30亿份降至2026年二季度末的189.15亿份,因份额赎回被动大幅抛售宁德时代持仓。
外资方面,瑞银集团二季度新进持有2736.66万股,到7月末已跌出前十大流通股东名单,至少减仓347万股。宽基被动赎回叠加外资阶段性减持,共同构成了本轮股价回撤的交易层面推动力。
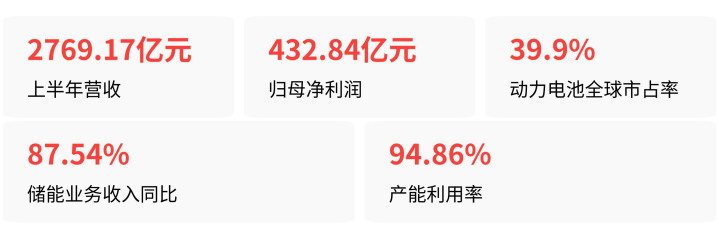
一句判断:一场“业绩高增”和“估值换框架”的剧烈错配宁德时代上半年营收2769.17亿元,归母净利润432.84亿元,相当于日赚超1亿,动力电池全球市占率39.9%连续九年第一,储能业务收入同比大增87.54%,产能利用率94.86%接近满产。这些数字放在任何一家公司身上,都应该是股价的支撑力。
但市场交易的不是“现在赚多少钱”,而是“未来能不能一直这么赚”。
当新能源汽车渗透率跨过50%临界点,行业需求增速从超高速转向中速,车企集体多供应商策略落地,消费税和出口退税取消抬升成本,764GWh在建产能即将集中投放——市场已经开始用周期股的逻辑给宁德时代定价:业绩越好,越被视为“周期顶部信号”,估值反而持续压缩。
那笔400亿回购,或许才是真正的信号。当管理层开始用真金白银投票,而不是只用“对长期发展前景充满信心”的口头表述时,市场才会重新评估——这家日赚超1亿的电池巨头,到底值多少钱。
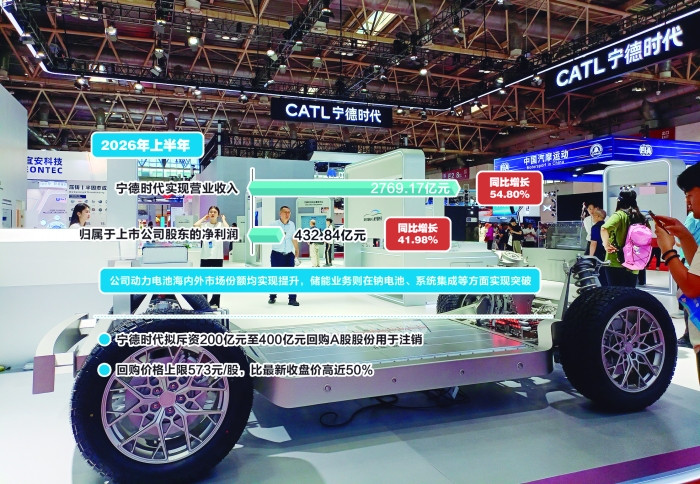
宁德时代展台亮相展会展示动力电池产品配资查询有没有资金池
股市多空交易网提示:本文来自互联网,不代表本网站观点。